
Abrir um comércio envolve muito mais do que obter um CNPJ. A escolha da natureza jurídica, do regime tributário, da atividade econômica e das licenças necessárias influencia diretamente os custos da empresa, a carga tributária e a segurança das operações desde o primeiro dia.
Muitos empreendedores iniciam suas atividades sem planejamento adequado e acabam enfrentando problemas como enquadramento tributário incorreto, atrasos no processo de registro, dificuldades para emitir notas fiscais ou despesas que poderiam ser evitadas com uma estruturação mais eficiente.
A abertura de empresa para comércio em São Paulo exige atenção às normas federais, estaduais e municipais, além da correta integração entre os órgãos responsáveis pelo registro empresarial. Um processo conduzido de forma estratégica reduz riscos e permite que a empresa inicie suas atividades em conformidade com a legislação.
Neste artigo, você entenderá como funciona a abertura de uma empresa comercial, quais são as etapas do processo, os principais cuidados fiscais e tributários e como evitar erros que podem comprometer o crescimento do negócio.
O que é abertura de empresa para comércio em São Paulo?
A abertura de empresa para comércio em São Paulo é o conjunto de procedimentos legais, fiscais e cadastrais necessários para que uma empresa comercial possa operar regularmente. O processo envolve a definição da estrutura jurídica, escolha do regime tributário, registro nos órgãos competentes, obtenção do CNPJ, inscrição estadual quando exigida, licenciamento e autorização para emissão de documentos fiscais, garantindo que o empreendimento atue de forma regular e segura.
Por que planejar a abertura da empresa faz diferença?
O processo de abertura influencia diretamente a rotina financeira, tributária e operacional da empresa. Uma decisão tomada no início pode gerar impactos durante muitos anos, principalmente em relação aos impostos pagos, às obrigações acessórias e à facilidade de expansão do negócio.
Antes de formalizar o CNPJ, o empreendedor precisa analisar atividade econômica, porte da empresa, faturamento estimado, quantidade de sócios, contratação de funcionários, operações interestaduais, comércio eletrônico e necessidade de licenças específicas.
Esse planejamento evita retrabalho e reduz a possibilidade de alterações societárias ou tributárias logo após a abertura. Empresas comerciais que buscam uma gestão mais estruturada também podem contar com uma contabilidade para comércio para alinhar a formalização do negócio às exigências fiscais, financeiras e operacionais.
Quem precisa abrir uma empresa para comércio?
Qualquer pessoa que exerça atividade comercial de forma habitual, organizada e com objetivo de obter lucro deve avaliar a constituição de uma empresa, observando a legislação aplicável ao seu caso.
Isso inclui lojas físicas, e-commerces, distribuidoras, atacadistas, varejistas, revendas especializadas, comércio de alimentos, vestuário, materiais de construção, autopeças, móveis, decoração e equipamentos eletrônicos.
Independentemente do porte, operar regularmente proporciona maior segurança jurídica, facilita negociações com fornecedores, permite emissão correta de documentos fiscais e amplia o acesso a linhas de crédito e oportunidades comerciais.
O planejamento tributário começa antes da abertura
Um dos equívocos mais comuns é acreditar que o planejamento tributário deve ser realizado apenas depois que a empresa inicia suas atividades. Na prática, diversas decisões fiscais são tomadas antes mesmo da emissão da primeira nota fiscal.
Entre elas estão a escolha do regime tributário, a definição dos CNAEs, a análise da incidência de ICMS, a necessidade de inscrição estadual, o enquadramento para emissão de documentos fiscais eletrônicos e a avaliação de benefícios fiscais.
Por isso, o suporte de um escritório de contabilidade em São Paulo ajuda o empreendedor a iniciar o comércio com mais organização, reduzindo riscos fiscais e melhorando a previsibilidade dos custos desde a abertura.
Como funciona a abertura de empresa para comércio na prática
Embora cada empresa possua características próprias, o processo segue uma sequência lógica de etapas que garantem a regularização do negócio.
1. Definição da atividade econômica
O primeiro passo consiste em identificar corretamente as atividades que serão exercidas. Essa definição determina os códigos CNAE utilizados no cadastro da empresa e influencia a tributação, licenciamento, emissão de notas fiscais, exigências regulatórias e obrigações acessórias.
Uma escolha inadequada pode gerar dificuldades futuras, impedir o enquadramento em determinados regimes tributários ou exigir alterações cadastrais logo após a abertura.
2. Escolha da natureza jurídica
A estrutura jurídica define como a empresa será constituída. Entre as modalidades mais utilizadas estão Sociedade Limitada, Sociedade Limitada Unipessoal e Empresário Individual.
A escolha depende de fatores como patrimônio, número de sócios, estratégia empresarial, responsabilidades dos administradores e nível de proteção patrimonial desejado.
3. Definição do regime tributário
O regime tributário é um dos fatores com maior impacto financeiro para as empresas comerciais. As opções mais comuns são Simples Nacional, Lucro Presumido e Lucro Real.
A decisão deve considerar faturamento projetado, margem de lucro, mix de produtos, operações interestaduais, créditos tributários, estrutura de custos e projeção de crescimento.
4. Elaboração do contrato social
Após definir a estrutura da empresa, é elaborado o contrato social ou ato constitutivo. Esse documento estabelece objeto social, participação dos sócios, capital social, administração da empresa, responsabilidades e regras para alterações societárias.
Trata-se de um documento que orienta o funcionamento jurídico da empresa desde sua constituição.
5. Registro nos órgãos competentes
Com a documentação preparada, inicia-se o processo de registro. Dependendo da atividade, podem estar envolvidos Junta Comercial, Receita Federal, Secretaria da Fazenda Estadual, Prefeitura Municipal, Corpo de Bombeiros, Vigilância Sanitária e outros órgãos de licenciamento.
A integração entre esses órgãos tornou o processo mais ágil em diversas situações, mas ainda exige atenção à documentação apresentada e às exigências específicas de cada atividade.
6. Obtenção das inscrições e licenças
Após o deferimento do registro, são providenciados os cadastros necessários para o funcionamento da empresa. Conforme a atividade, podem ser exigidos CNPJ, inscrição estadual, inscrição municipal, alvará de funcionamento, licenças específicas e autorização para emissão de notas fiscais eletrônicas.
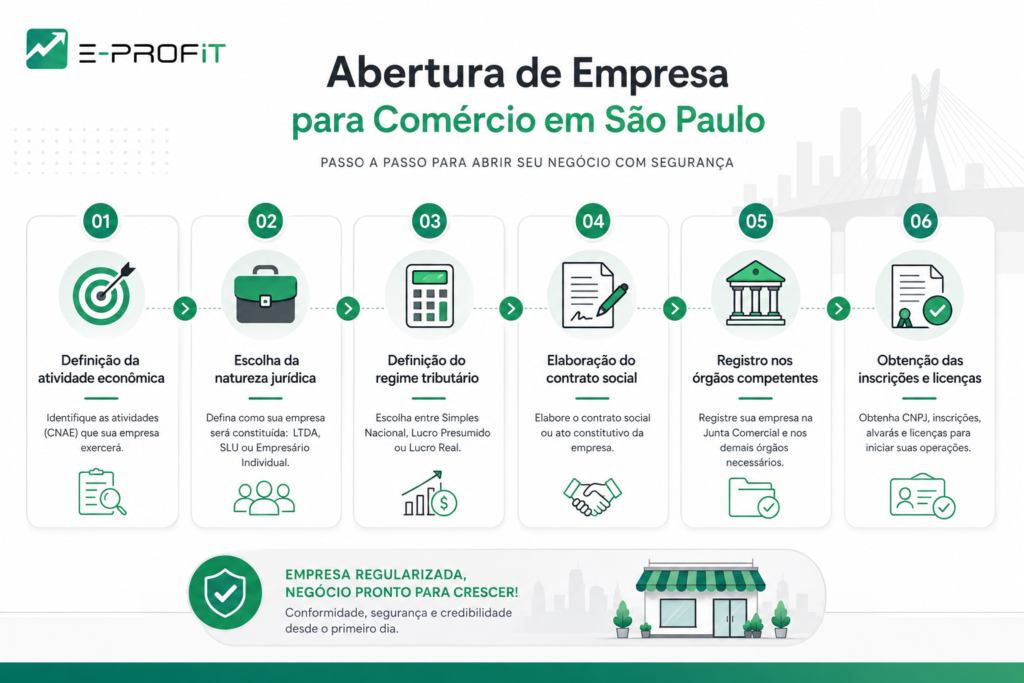
Somente após essas etapas a empresa estará apta a iniciar suas operações dentro da regularidade.
Aspectos fiscais, tributários e operacionais que merecem atenção
Depois da formalização da empresa, inicia-se uma etapa igualmente relevante: garantir que toda a estrutura fiscal esteja configurada corretamente. A abertura de empresa para comércio em São Paulo não termina com a obtenção do CNPJ.
É necessário assegurar que o enquadramento tributário, os cadastros fiscais, os processos financeiros e a emissão de documentos fiscais estejam alinhados à realidade do negócio.
1.Regime tributário e carga fiscal
Embora muitos comércios sejam enquadrados no Simples Nacional, essa nem sempre é a alternativa mais econômica. A decisão deve considerar faturamento estimado, margem de lucro, volume de compras, mix de produtos, incidência de ICMS, possibilidade de aproveitamento de créditos tributários e operações interestaduais.
O Portal do Simples Nacional reúne informações oficiais sobre esse regime, suas regras de enquadramento e obrigações aplicáveis às empresas optantes.
2.Cadastro fiscal e classificação das mercadorias
Outro ponto que merece atenção é o correto cadastro dos produtos comercializados. Cada mercadoria deve possuir informações fiscais compatíveis com sua tributação, incluindo NCM, CFOP, CST ou CSOSN, alíquotas aplicáveis, regras de ICMS, incidência de IPI e tributação de PIS e Cofins.
Erros nesses cadastros podem comprometer a emissão das notas fiscais e gerar divergências identificadas pelos sistemas eletrônicos do Fisco.
3.Inscrição estadual
Grande parte das empresas comerciais necessita de inscrição estadual para realizar operações sujeitas ao ICMS. Esse cadastro é indispensável para comprar mercadorias para revenda, emitir Nota Fiscal Eletrônica, recolher ICMS quando aplicável e cumprir obrigações acessórias estaduais.
A obrigatoriedade depende da atividade econômica desenvolvida e da legislação vigente.
4.Emissão de documentos fiscais
Após a regularização cadastral, a empresa deve estar preparada para emitir corretamente seus documentos fiscais. Dependendo da operação, poderão ser utilizados Nota Fiscal Eletrônica, Nota Fiscal de Consumidor Eletrônica, Conhecimento de Transporte Eletrônico e Manifesto Eletrônico de Documentos Fiscais.
A Nota Fiscal Eletrônica é um dos documentos mais utilizados nas operações comerciais e exige parametrização correta para evitar rejeições, inconsistências fiscais e problemas no faturamento.
5.Controle financeiro desde o primeiro dia
Um erro recorrente entre novos empresários é concentrar esforços apenas na abertura da empresa e deixar a organização financeira para depois.
Na prática, o ideal é que o comércio inicie suas atividades já com processos definidos para controle do fluxo de caixa, conciliação bancária, contas a pagar e receber, gestão de estoque, emissão de notas fiscais, controle de custos e acompanhamento de indicadores financeiros.
Esse cuidado pode ser fortalecido com uma estrutura de BPO Financeiro, especialmente quando o empreendedor deseja separar a operação comercial da rotina administrativa e ter informações mais confiáveis para a tomada de decisão.
6.Obrigações acessórias
Além do recolhimento dos tributos, o comércio deve cumprir obrigações acessórias exigidas pelos órgãos fiscalizadores. Dependendo do regime tributário e da atividade, podem ser exigidas EFD ICMS/IPI, Escrituração Contábil Digital, Escrituração Contábil Fiscal, eSocial, EFD-Reinf e declarações estaduais ou municipais.
O Sistema Público de Escrituração Digital reúne escriturações e documentos digitais utilizados para integrar informações fiscais, contábeis e previdenciárias enviadas pelos contribuintes.
Comparativo entre os principais regimes tributários para o comércio
| Regime Tributário | Indicado para | Principais características |
| Simples Nacional | Pequenas e médias empresas que atendem aos requisitos legais | Recolhimento unificado de diversos tributos e menor complexidade operacional |
| Lucro Presumido | Empresas com margens de lucro superiores às presunções legais | Tributação baseada em percentual presumido da receita e apuração periódica dos tributos |
| Lucro Real | Empresas obrigadas por lei ou que possuem margens reduzidas e possibilidade de créditos tributários | Tributação baseada no lucro efetivamente apurado, com maior nível de controles fiscais e contábeis |
Principais erros na abertura de empresa para comércio
1. Escolher o regime tributário apenas pelo menor imposto aparente
Muitos empresários optam pelo regime mais conhecido sem analisar a operação. O impacto pode ser aumento da carga tributária e redução da rentabilidade.
Para evitar esse problema, a empresa deve realizar um planejamento tributário antes da abertura, considerando faturamento, margens, produtos vendidos, créditos fiscais e projeção de crescimento.
2. Definir incorretamente os CNAEs
O enquadramento inadequado das atividades pode gerar limitações operacionais, tributação incompatível e dificuldade para obter licenças.
A forma de evitar esse erro é analisar detalhadamente todas as atividades que serão desenvolvidas, incluindo vendas presenciais, e-commerce, atacado, varejo e serviços complementares, quando houver.
3. Não verificar as licenças obrigatórias
Alguns segmentos dependem de autorizações específicas para funcionar, como comércio de alimentos, produtos de saúde, cosméticos, bebidas, materiais controlados ou atividades que exigem vistoria técnica.
O impacto pode ser impedimento das atividades e aplicação de penalidades administrativas. A prevenção passa pela análise prévia das exigências municipais, estaduais e regulatórias.
4. Misturar finanças pessoais e empresariais
Esse é um dos erros mais comuns entre empresas em início de atividade. A mistura entre contas pessoais e empresariais dificulta o controle de resultados, fluxo de caixa, lucratividade e distribuição de pró-labore ou lucros.
Para evitar esse problema, o comércio deve manter contas bancárias separadas, controles financeiros atualizados e rotina de conciliação desde o primeiro dia.
5. Não estruturar os processos fiscais
A emissão incorreta de notas fiscais e a ausência de controles internos geram problemas que tendem a crescer com o aumento do faturamento.
O caminho mais seguro é implantar processos padronizados, utilizar sistemas adequadamente parametrizados e manter acompanhamento contábil e fiscal contínuo.
Benefícios de uma abertura de empresa realizada com planejamento
Quando todas as etapas são conduzidas de forma técnica e organizada, a empresa inicia suas atividades com uma estrutura preparada para crescer.
- Enquadramento tributário mais adequado ao perfil do negócio;
- Redução de riscos fiscais e cadastrais;
- Maior segurança jurídica para sócios e investidores;
- Facilidade na emissão de documentos fiscais;
- Melhor organização financeira;
- Maior controle sobre receitas, despesas e estoque;
- Cumprimento das obrigações legais desde o início;
- Melhor relacionamento com fornecedores e instituições financeiras;
- Apoio à tomada de decisões estratégicas;
- Estrutura preparada para expansão das operações.
Uma abertura bem planejada evita retrabalho, reduz custos futuros e cria bases mais sólidas para o desenvolvimento sustentável da empresa.
Perguntas frequentes sobre abertura de empresa para comércio em São Paulo
1.Quanto tempo leva a abertura de empresa para comércio em São Paulo?
O prazo varia conforme a atividade exercida, a documentação apresentada e a necessidade de licenças específicas. Em processos sem exigências adicionais, a abertura pode ser concluída em poucos dias úteis, desde que todas as informações estejam corretas e os cadastros sejam aprovados pelos órgãos competentes.
2.Qual é o melhor regime tributário para uma empresa comercial?
Não existe um regime ideal para todos os negócios. A escolha entre Simples Nacional, Lucro Presumido e Lucro Real depende do faturamento, da margem de lucro, do volume de despesas, da incidência de ICMS, do tipo de mercadoria comercializada e do planejamento de crescimento da empresa.
3.Toda empresa comercial precisa de inscrição estadual?
Na maioria das empresas que comercializam mercadorias, sim. A inscrição estadual é necessária para operações sujeitas ao ICMS, emissão de Nota Fiscal Eletrônica e cumprimento das obrigações fiscais estaduais. A obrigatoriedade deve ser analisada conforme a atividade econômica exercida.
4.É possível abrir uma empresa mesmo sem sócios?
Sim. O empreendedor pode optar por modalidades como Sociedade Limitada Unipessoal ou Empresário Individual, desde que a estrutura seja compatível com o perfil da atividade, o nível de responsabilidade assumido e os objetivos do negócio.
5.Quais documentos normalmente são necessários para abrir uma empresa?
Normalmente são solicitados documentos pessoais dos sócios, comprovante de endereço, definição do endereço comercial, atividades econômicas, capital social e informações para elaboração do contrato social ou ato constitutivo. Algumas atividades podem exigir documentos complementares.
6.Vale a pena contratar uma contabilidade antes da abertura da empresa?
Sim. O acompanhamento contábil desde o planejamento permite definir corretamente o enquadramento tributário, a natureza jurídica, os CNAEs e os procedimentos fiscais. Isso reduz riscos, evita custos desnecessários e facilita o início das operações.
Como iniciar um comércio com uma estrutura preparada para crescer
A abertura de uma empresa representa o início de um projeto empresarial que exige planejamento, organização e decisões bem fundamentadas. Mais do que obter um CNPJ, é necessário estruturar o negócio para operar com segurança jurídica, eficiência tributária e capacidade de crescimento.
Ao longo deste artigo, vimos que a abertura de empresa para comércio em São Paulo envolve etapas que vão desde a definição da atividade econômica até a escolha do regime tributário, obtenção das inscrições obrigatórias, configuração dos processos fiscais e organização financeira.
Também mostramos que decisões tomadas antes do início das atividades influenciam diretamente a carga tributária, a facilidade de gestão, o cumprimento das obrigações legais e a sustentabilidade do negócio no longo prazo.
Quando a empresa inicia suas operações com processos bem estruturados, torna-se mais preparada para expandir suas atividades, aproveitar oportunidades de mercado e tomar decisões baseadas em informações confiáveis.
Conte com a E-Profit para abrir sua empresa com mais segurança
A abertura de uma empresa é apenas o primeiro passo. Para que o negócio cresça de forma sustentável, é fundamental contar com uma assessoria que acompanhe todas as etapas da gestão contábil, fiscal, financeira e societária.
A E-Profit oferece uma atuação consultiva, auxiliando empresários desde o planejamento da abertura até o acompanhamento contínuo da empresa. Entre as soluções estão abertura e regularização de empresas, assessoria contábil, planejamento tributário, gestão fiscal, BPO Financeiro, organização de processos, análise de indicadores e suporte estratégico para tomada de decisões.
Se você pretende abrir um comércio ou deseja estruturar sua empresa desde o início de forma mais eficiente, fale com um especialista e conte com uma equipe preparada para transformar a contabilidade em uma ferramenta de gestão, controle e desenvolvimento empresarial.
