
Escolher o regime tributário é uma das decisões mais relevantes para qualquer empresa. A opção adotada influencia diretamente a carga de impostos, o fluxo de caixa, a competitividade e a capacidade de crescimento do negócio.
Apesar disso, muitos empresários definem o enquadramento apenas pelo faturamento ou por uma recomendação genérica.
Na prática, fatores como margem de lucro, folha de pagamento, despesas operacionais, atividade econômica e estrutura financeira têm impacto direto nessa escolha.
Com as mudanças trazidas pela Reforma Tributária e a necessidade crescente de planejamento fiscal, compreender as diferenças entre Simples Nacional, Lucro Presumido ou Lucro Real tornou-se ainda mais importante para evitar custos desnecessários e reduzir riscos fiscais.
Neste artigo, você entenderá como funciona cada regime, quais são suas características, vantagens, limitações e quais critérios devem ser considerados para tomar uma decisão mais segura e estratégica.
Qual regime tributário é melhor para a empresa?
Não existe um regime tributário universalmente melhor. A escolha entre Simples Nacional, Lucro Presumido ou Lucro Real depende do perfil da empresa, da atividade exercida, do faturamento anual, da margem de lucro, da estrutura de custos, da folha de pagamento e das oportunidades de aproveitamento de créditos tributários.
Uma análise personalizada permite reduzir custos, aumentar a eficiência fiscal e manter a empresa em conformidade com a legislação. Por isso, a decisão deve ser baseada em simulações, projeções e dados reais da operação.
Por que a escolha do regime tributário faz tanta diferença?
A tributação representa uma parcela relevante dos custos das empresas brasileiras. Além do valor dos tributos, o regime influencia diretamente a formação de preços, a gestão do caixa, o cumprimento das obrigações acessórias e a previsibilidade financeira.
Em negócios que dependem de controle rigoroso de custos, como empresas que realizam obras, reformas, instalações ou projetos corporativos, a gestão financeira precisa considerar despesas operacionais, folha, fornecedores, compras e contratos.
Esse cuidado também aparece em decisões de planejamento, como ocorre ao calcular corretamente os custos de uma obra.
A Receita Federal mantém orientações específicas sobre o Simples Nacional, enquanto a Lei Complementar nº 123/2006 estabelece normas gerais aplicáveis às microempresas e empresas de pequeno porte.
Com a implementação gradual da Reforma Tributária, compreender as diferenças entre Simples Nacional, Lucro Presumido ou Lucro Real também ajuda as empresas a se prepararem para mudanças relacionadas à CBS e ao IBS.
A própria Receita Federal já publicou orientações sobre prazos de opção pelo Simples Nacional e pelo regime regular do IBS e da CBS para 2027.
Na prática, o regime tributário influencia:
- o valor efetivo dos impostos pagos;
- o fluxo de caixa da empresa;
- a formação de preços;
- a competitividade comercial;
- o cumprimento de obrigações acessórias;
- o aproveitamento de créditos tributários;
- a segurança fiscal da operação.
Como funciona a escolha do regime tributário na prática?
A definição do regime tributário deve ser resultado de uma análise técnica, e não apenas de uma comparação entre alíquotas.
Uma empresa pode ter uma alíquota nominal menor em determinado regime, mas pagar mais impostos quando todos os tributos, encargos e limitações são considerados.
O processo de escolha costuma envolver as seguintes etapas:
- Analisar a atividade da empresa: nem todas as atividades podem optar pelo Simples Nacional, e algumas operações exigem atenção especial à tributação federal, estadual e municipal.
- Avaliar o faturamento anual: cada regime possui critérios próprios de enquadramento, limites e hipóteses de obrigatoriedade.
- Estudar a margem de lucro: empresas com margens reduzidas podem ter resultados diferentes de empresas com alta rentabilidade.
- Mapear despesas operacionais: custos com fornecedores, aluguel, folha, insumos, energia, logística e serviços contratados devem entrar na análise.
- Verificar a folha de pagamento: em empresas prestadoras de serviços, a relação entre folha e faturamento pode alterar significativamente a carga tributária.
- Simular cenários: comparar os impactos de Simples Nacional, Lucro Presumido ou Lucro Real permite visualizar a carga tributária efetiva.
- Projetar crescimento: a escolha deve considerar não apenas a situação atual, mas também contratos futuros, expansão e mudanças operacionais.
Essa lógica de planejamento é semelhante à organização exigida em projetos empresariais que dependem de previsibilidade e eficiência, como ocorre na estruturação de ambientes corporativos mais produtivos.
Características fiscais de cada regime tributário
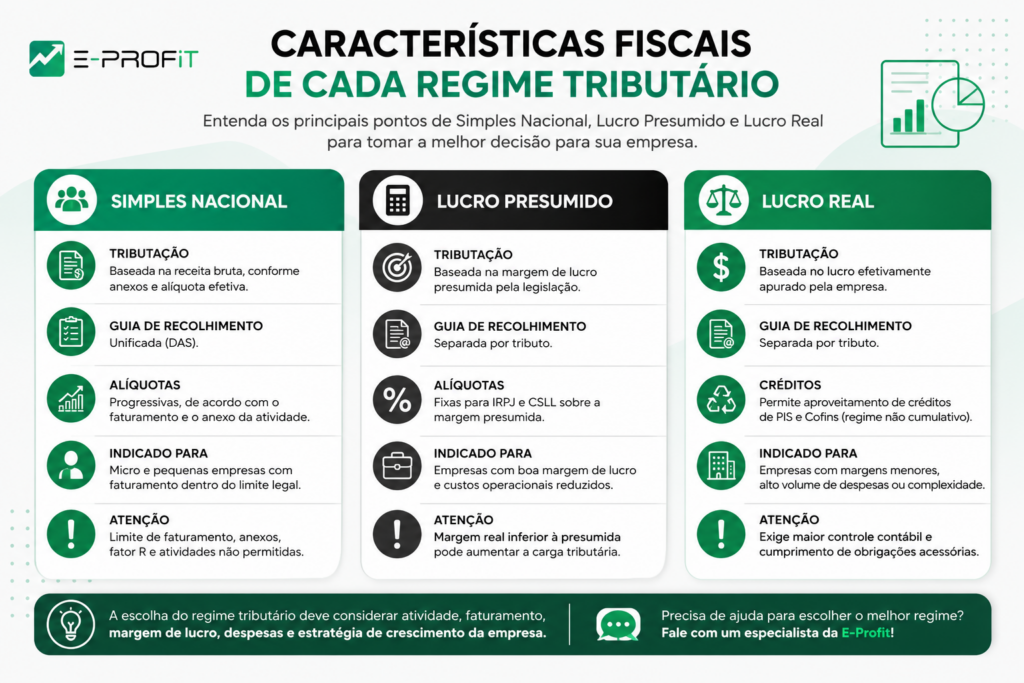
Simples Nacional
O Simples Nacional é um regime tributário simplificado que unifica diversos tributos em uma única guia de recolhimento, o DAS.
Ele foi criado para facilitar a rotina fiscal de microempresas e empresas de pequeno porte, desde que atendidos os requisitos legais.
Entre suas características estão:
- recolhimento unificado de tributos;
- menor burocracia em relação a outros regimes;
- tabelas progressivas por anexos;
- limite anual de faturamento;
- cálculo influenciado pela atividade econômica e pela receita bruta acumulada.
Embora seja vantajoso para muitos pequenos negócios, o Simples Nacional nem sempre representa a menor carga tributária.
Empresas com folha reduzida, margem elevada ou determinadas atividades de serviço podem encontrar alternativas mais eficientes no Lucro Presumido, dependendo da simulação.
Lucro Presumido
No Lucro Presumido, a legislação presume uma margem de lucro para cálculo do IRPJ e da CSLL. Essa presunção varia conforme a atividade exercida pela empresa.
Esse regime costuma ser utilizado por empresas que apresentam boa margem de rentabilidade, custos operacionais controlados e uma estrutura contábil organizada.
A Lei nº 9.249/1995 é uma das normas que tratam da legislação do imposto de renda das pessoas jurídicas e da contribuição social sobre o lucro líquido.
Em muitos casos, o Lucro Presumido pode ser competitivo para empresas com lucro efetivo superior à margem presumida pela legislação.
Porém, quando a margem real é baixa, esse regime pode resultar em pagamento de tributos acima da capacidade econômica da empresa.
Lucro Real
No Lucro Real, os tributos são calculados sobre o lucro efetivamente apurado pela empresa, considerando receitas, custos, despesas dedutíveis, adições, exclusões e compensações permitidas pela legislação.
Esse regime exige maior controle contábil e fiscal, mas pode ser vantajoso para empresas com margens menores, alto volume de despesas, prejuízos fiscais ou possibilidade de aproveitamento de créditos de PIS e Cofins.
A Lei nº 9.430/1996 trata de regras relevantes sobre a tributação das pessoas jurídicas, incluindo aspectos ligados ao lucro real, presumido e arbitrado.
Fatores estratégicos que influenciam o enquadramento tributário
Ao comparar Simples Nacional, Lucro Presumido ou Lucro Real, alguns fatores técnicos precisam ser avaliados com atenção. A melhor decisão depende da combinação entre atividade, números financeiros e estratégia de crescimento.
Margem de lucro
Empresas altamente lucrativas podem encontrar boa eficiência no Lucro Presumido, principalmente quando o lucro real da operação supera a margem presumida definida pela legislação.
Já empresas com margens reduzidas ou variações frequentes de resultado podem precisar avaliar o Lucro Real, pois a tributação acompanha o lucro efetivamente apurado.
Folha de pagamento
A relação entre folha salarial e faturamento influencia especialmente empresas prestadoras de serviços. No Simples Nacional, essa relação pode interferir no anexo aplicável e, consequentemente, na alíquota efetiva.
Aproveitamento de créditos
No Lucro Real, empresas sujeitas ao regime não cumulativo podem aproveitar créditos de PIS e Cofins em determinadas despesas e aquisições.
Esse ponto pode gerar economia relevante quando há volume expressivo de insumos, custos operacionais e serviços essenciais à atividade.
Obrigações acessórias
Cada regime possui exigências específicas quanto à escrituração fiscal, contábil e entrega de declarações. Quanto maior a complexidade operacional, maior tende a ser a necessidade de controles internos eficientes.
Estrutura operacional
Empresas com operação mais complexa precisam considerar contratos, fornecedores, despesas recorrentes, equipes, sazonalidade e investimentos.
Esse raciocínio também se aplica a negócios que buscam melhorar infraestrutura, conforto e eficiência, como em projetos de isolamento acústico para empresas.
Comparativo entre os regimes tributários
| Característica | Simples Nacional | Lucro Presumido | Lucro Real |
| Base de cálculo | Receita bruta, conforme anexos e alíquota efetiva | Margem de lucro presumida pela legislação | Lucro efetivamente apurado |
| Complexidade | Baixa | Média | Alta |
| Guia única | Sim | Não | Não |
| Aproveitamento de créditos de PIS/Cofins | Em regra, não | Em regra, não | Sim, quando aplicável |
| Indicado para | Micro e pequenas empresas com perfil compatível | Empresas com boa margem e custos controlados | Empresas com margens menores, alto volume de despesas ou maior complexidade |
| Principal atenção | Anexo, fator R, limite de faturamento e exclusões | Margem real inferior à presumida pode elevar a carga tributária | Exige controles contábeis e fiscais mais rigorosos |
Principais erros relacionados à escolha do regime tributário
A escolha entre Simples Nacional, Lucro Presumido ou Lucro Real pode gerar economia ou prejuízo, dependendo da forma como é conduzida. Entre os erros mais comuns estão:
1. Escolher apenas pela menor alíquota
Uma alíquota aparentemente menor pode resultar em carga tributária efetiva mais elevada quando considerados todos os impostos, encargos, anexos, presunções e limitações envolvidos.
2. Não revisar o enquadramento anualmente
Mudanças no faturamento, nas despesas, na margem de lucro ou na estrutura operacional podem tornar outro regime mais vantajoso. Por isso, a revisão anual é uma prática recomendada para empresas que buscam eficiência fiscal.
3. Ignorar o impacto da folha de pagamento
Especialmente nas empresas de serviços, a folha pode alterar significativamente a tributação. Ignorar esse fator pode levar a uma escolha inadequada do regime.
4. Não considerar créditos tributários
Empresas que poderiam aproveitar créditos no Lucro Real frequentemente permanecem em regimes menos eficientes por falta de análise técnica.
5. Basear a decisão apenas no faturamento
O faturamento é apenas um dos critérios. Custos, margem, despesas, atividade econômica, regime de apuração e projeções futuras também devem ser avaliados.
6. Desconsiderar mudanças na operação
Expansão, contratação de equipe, novos contratos, abertura de filiais e aumento de despesas podem alterar o melhor enquadramento tributário. Empresas em crescimento precisam acompanhar esses movimentos com atenção.
Benefícios de escolher corretamente o regime tributário
Uma escolha técnica entre Simples Nacional, Lucro Presumido ou Lucro Real proporciona vantagens que vão além da redução imediata dos impostos.
Entre os principais benefícios estão:
- redução de custos: a empresa evita pagar tributos acima do necessário;
- melhor fluxo de caixa: os impostos passam a ser previstos com mais clareza;
- segurança fiscal: o enquadramento correto reduz riscos de autuações e inconsistências;
- eficiência operacional: a gestão fiscal se conecta melhor ao planejamento financeiro;
- competitividade: uma carga tributária adequada permite preços mais bem estruturados;
- crescimento sustentável: a empresa toma decisões com base em dados, e não em estimativas.
Esse alinhamento entre planejamento, estrutura e controle também é importante em empresas que precisam melhorar eficiência em ambientes físicos e operacionais, como ocorre em projetos voltados a reduzir o calor em galpões industriais.
Perguntas frequentes sobre Simples Nacional, Lucro Presumido ou Lucro Real
Qual regime tributário costuma gerar menos impostos?
Depende das características da empresa. O regime mais econômico varia conforme faturamento, atividade, despesas, margem de lucro, folha de pagamento e possibilidade de aproveitamento de créditos.
Empresas pequenas sempre devem optar pelo Simples Nacional?
Não. Em determinadas situações, empresas de pequeno porte podem pagar menos tributos no Lucro Presumido ou até no Lucro Real, dependendo de sua margem, folha e estrutura de custos.
Posso mudar de regime tributário todos os anos?
Sim. Em regra, a opção é realizada no início de cada exercício, desde que sejam atendidos os requisitos legais e observados os prazos definidos pela Receita Federal.
O Lucro Real é indicado apenas para grandes empresas?
Não. Embora seja obrigatório para alguns segmentos e situações, empresas de diferentes portes podem optar pelo Lucro Real quando ele representa uma alternativa financeiramente mais vantajosa.
Vale a pena fazer simulações antes de escolher?
Sim. Simulações tributárias permitem comparar cenários e identificar qual regime apresenta menor carga tributária considerando a realidade específica da empresa.
A Reforma Tributária muda a escolha do regime?
A Reforma Tributária não elimina a necessidade de escolher corretamente o regime tributário. Pelo contrário, a transição para novos tributos sobre consumo reforça a importância de acompanhar regras, prazos e impactos no caixa.
Como tomar uma decisão tributária mais estratégica
A escolha entre Simples Nacional, Lucro Presumido ou Lucro Real deve considerar muito mais do que o faturamento anual. Uma análise consistente envolve avaliação da atividade econômica, margem de lucro, estrutura de custos, folha de pagamento, obrigações acessórias, oportunidades de créditos tributários e projeções de crescimento.
Empresas que revisam periodicamente seu enquadramento costumam obter maior eficiência fiscal, reduzir riscos e alinhar sua tributação aos objetivos estratégicos do negócio.
Em um cenário de constantes mudanças na legislação tributária brasileira, contar com informações atualizadas e uma avaliação técnica pode representar uma diferença significativa nos resultados financeiros.
De forma prática, a melhor decisão tributária é aquela que combina economia legal, segurança fiscal, capacidade operacional e visão de crescimento.
Por isso, o regime não deve ser escolhido de forma isolada, mas como parte do planejamento empresarial.
Escolha o regime tributário com apoio especializado
Definir o regime tributário adequado exige conhecimento técnico, análise financeira e acompanhamento constante das mudanças na legislação. Uma decisão baseada apenas em estimativas pode aumentar custos e comprometer a competitividade da empresa.
A E-Profit Assessoria Empresarial oferece consultoria tributária estratégica para avaliar o perfil do seu negócio, comparar cenários entre os diferentes regimes e identificar oportunidades de economia fiscal dentro da legislação.
Com uma análise personalizada, sua empresa pode tomar decisões mais seguras, reduzir riscos e construir uma gestão tributária alinhada aos seus objetivos de crescimento.
Para avaliar o melhor enquadramento entre Simples Nacional, Lucro Presumido ou Lucro Real, solicite uma análise e converse com uma equipe especializada.
